 个性设置
 意见反馈

增值税销售额的定义
主要变化:
(1)通过反向排除的方式界定价款。(实施条例第十五条中四条规定外的都属于全部价款,而暂行条例实施细则第十二条只是正列举的内容)
(1)通过反向排除的方式界定价款。(实施条例第十五条中四条规定外的都属于全部价款,而暂行条例实施细则第十二条只是正列举的内容)
新税法
《中华人民共和国增值税法》第三条:在中华人民共和国境内(以下简称境内)销售货物、服务、无形资产、不动产(以下称应税交易),以及进口货物的单位和个人(包括个体工商户),为增值税的纳税人,应当依照本法规定缴纳增值税。
《中华人民共和国增值税法》第十七条:销售额,是指纳税人发生应税交易取得的与之相关的价款,包括货币和非货币形式的经济利益对应的全部价款,不包括按照一般计税方法计算的销项税额和按照简易计税方法计算的应纳税额。可以通俗理解为,销售额,就是我们在生产经营中取得的全部经济收益,包括现金、转账(货币形式收入)和货物、服务、无形资产(非货币形式的经济利益)。
《中华人民共和国增值税法实施条例》第十五条:增值税法第十七条所称全部价款,不包括纳税人代为收取的下列税费或者款项:
(一)政府性基金或者行政事业性收费;
(二)受托加工应征消费税的消费品所产生的消费税;
(三)车辆购置税、车船税;
(四)以委托方名义开具发票代委托方收取的款项。
不同销售方式收入的确认
1.商家打折
如果把销售额和折扣额开在同一张发票的“金额”栏上,增值税就可以按打折后的实际销售额计算。未在同一张发票“金额”栏注明折扣额,而仅在发票的“备注”栏注明折扣额的,折扣额不得从销售额中减除。
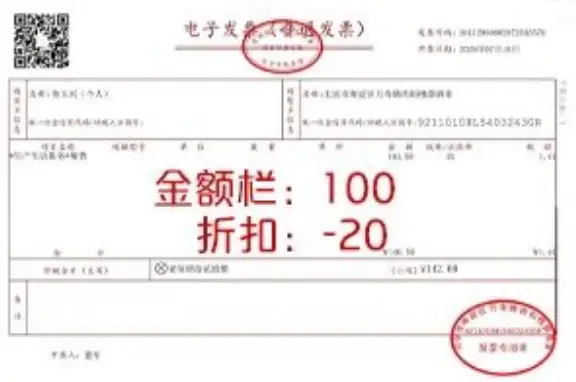
比如原价100元的商品(不含税),八折后实收80元。发票上清楚地注明原价100、折扣20,那么本次计税销售额就是80元。
2.送券搞促销
“满100送20元券”。顾客付了100元,咱们给了100元商品,又额外给了20元券。注意,本次销售不能扣除券的金额,计税销售额就是100元。(送出的券属于未来折扣,本次不得扣减)
因为送券不属于同一销售行为中的直接折扣,本次销售商品的销售额为100元,所以应按全额100元计算缴纳增值税并相应开具发票。送出的券,等到顾客下次使用时,如按规定将折扣额与销售额开具在同一张发票上,可再按折扣后销售额计税。
政策依据:
1.《中华人民共和国增值税法》第十七条
2.《财政部 税务总局关于明确非应税交易等增值税有关事项的公告》(财政部 税务总局公告2026年第25号)第十条
3.《国家税务总局关于印发〈增值税若干具体问题的规定>的通知》(国税发〔1993〕154号)第二条第二款
旧税法
《中华人民共和国增值税暂行条例》第一条:在中华人民共和国境内销售货物或者加工、修理修配劳务(以下简称劳务),销售服务、无形资产、不动产以及进口货物的单位和个人,为增值税的纳税人,应当依照本条例缴纳增值税。《中华人民共和国增值税暂行条例》第六条:销售额为纳税人发生应税销售行为收取的全部价款和价外费用,但是不包括收取的销项税额。
《中华人民共和国增值税暂行条例实施细则》第十二条:条例第六条第一款所称价外费用,包括价外向购买方收取的手续费、补贴、基金、集资费、返还利润、奖励费、违约金、滞纳金、延期付款利息、赔偿金、代收款项、代垫款项、包装费、包装物租金、储备费、优质费、运输装卸费以及其他各种性质的价外收费。
提供货物、劳务以及服务过程中可能向购买方收取品牌使用费也算价外费用。
扫一扫,转发给朋友或分享到朋友圈
6

3
