 个性设置
 意见反馈
个人买卖住房税费计算
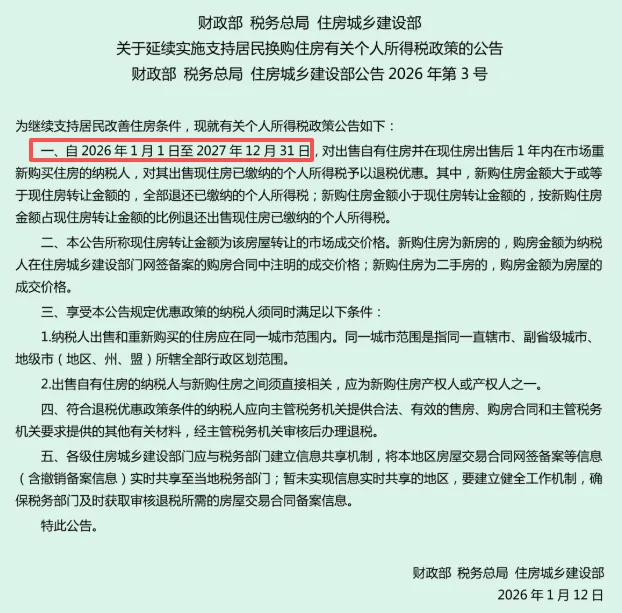
在日常生活中,房屋买卖、继承、赠与等是常见的不动产权转移形式,针对“个人买卖住房”这种形式,一起来了解一下税费政策吧!
权属转移有没有“有偿”发生,是判断契税交不交的核心依据。
权属转移有没有“有偿”发生,是判断契税交不交的核心依据。
| 法定继承,免征契税。 非法定继承人凭遗嘱受赠,或者老人直接把房子赠给别人,那就视同房屋买卖,接受房子的这一方就得足额缴纳契税。 婚内房产更名,夫妻婚姻存续期间,房产证加名减名,变更共有比例,甚至离婚的时候分割财产过户,通通免征契税。 房屋互换,邻居亲友换房,如果说两套房的市场价持平,那双方都不用交契税,那要是价格有差额,就只由补差价的那一方按差价金额单独缴纳契税。 计税细节:精装房和配套成本,必须一并算进契税基数,签精装房合同时,哪怕毛坯房款和装修款分开写,那税务上也不认,装修费照样得合并到总价里算契税。企业拿地时缴的市政配套费,征地补偿等等,同样计入到土地契税的计税依据。另外还要留意购房合同上的含税总价,你得先把增值税剔除掉,剩下的金额才是算契税的本金,你可别直接用总价去乘税率了。 |
| 买方 | ||||
| 涉及税费种 | 条件 | 税率/征收率 | 政策依据 | |
| 契税 | 面积≤140 m² | 家庭首套房 | 1% | 财政部 国家税务总局 住房城乡建设部公告 2024 年第 16 号 |
| 家庭第二套房 | 桂财规〔2025〕2 号 | |||
| 家庭三套房及以上 | 3% | 《广西壮族自治区人民代表大会常务委员会关于广西壮族自治区契税具体适用税率等事项的决定》 | ||
| 面积>140 m² | 家庭首套房 | 1.5% | 财政部 国家税务总局 住房城乡建设部公告 2024 年第 16 号 | |
| 桂财规〔2025〕2 号 | ||||
| 家庭第二套房 | 2% | 财政部 国家税务总局 住房城乡建设部公告 2024 年第 16 号 | ||
| 桂财规〔2025〕2 号 | ||||
| 家庭三套房及以上 | 3% | 《广西壮族自治区人民代表大会常务委员会关于广西壮族自治区契税具体适用税率等事项的决定》 | ||
| 印花税 | —— | 暂免 | 财税〔2008〕137 号 | |
| 友情提示:本表仅供参考,详询 12366 或窗口工作人员;如有政策变动,将根据最新政策执行。 | ||||
| 卖方 | |||||
| 涉及税费种 | 条件 | 税率/征收率 | 政策依据 | ||
| 增值税及附加税费 ① | 增值税 | 转让不满 2 年的住房 | 3% | 财税〔2025〕17 号 | |
| 城市维护建设税 | 7%、5%、1% | 《中华人民共和国城市维护建设税法》 | |||
| 减半征收:财政部 税务总局公告 2023 年第 12 号 | |||||
| 教育费附加 | 3% | 《征收教育费附加的暂行规定》 | |||
| 减半征收:财政部 税务总局公告 2023 年第 12 号 | |||||
| 地方教育附加 | 2% | 桂政发〔2004〕1 号 | |||
| 桂财综〔2011〕13 号 | |||||
| 减半征收:财政部 税务总局公告 2023 年第 12 号 | |||||
| 上述税费 | 转让满 2 年及以上的住房 | 免征 | 财税〔2025〕17 号 | ||
| 个人所得税 | 住房购买满 5 年(含)且是家庭唯一生活用房 | 免征 | 〔1994〕财税字第 20 号 | ||
| 其他情形 | 能提供房屋购买合同、发票或建造成本、费用支出的有效凭证,或契税征管档案中有上次交易价格或建造成本、费用支出金额等记录的 | 差额 20% ② | 《中华人民共和国个人所得税法》 国税发〔2006〕108 号 国税发〔2007〕33 号 国税函〔2007〕1145 号 财税〔2009〕78 号 |
||
| 不能提供房屋购买合同、发票或建造成本、费用支出的有效凭证,或契税征管档案中没有上次交易价格或建造成本、费用支出金额等记录的(受赠取得房屋对外销售情形除外) | 1% | ||||
| 对“房屋拍卖收入”,不能提供完整、准确的房屋原值凭证,不能正确计算房屋原值和应纳税额的 | 3% | ||||
| 土地增值税 | —— | 暂免 | 财税〔2008〕137 号 | ||
| 印花税 | —— | 暂免 | 财税〔2008〕137 号 | ||
| 注:①附加税费是以纳税人依法实际缴纳的增值税税额为计税依据。个人买卖住房产生的附加税费可按规定享受减半征收优惠。 ②差额 = 转让收入 - 房屋原值 - 转让住房过程中缴纳的税金 - 有关合理费用。 |
|||||
| 友情提示:本表仅供参考,详询 12366 或窗口工作人员;如有政策变动,将根据最新政策执行。 | |||||
扫一扫,转发给朋友或分享到朋友圈
0

0

相关文章

下一篇 :